Bugun...

Küçük Tasarruf Sahibinin Birikimi Sahipsiz Değildir
Son günlerde kamuoyuna yansıyan fon tasfiyeleri ve finansal sistemin işleyişine ilişkin gelişmeler, yüz binlerce vatandaşımızın birikiminin

|
Tweet |
Tarih: 28-09-2026 21:36
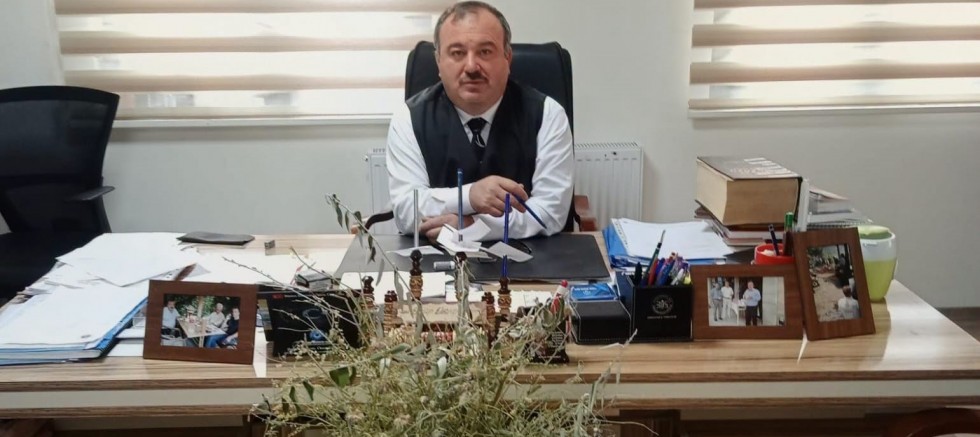
Küçük Tasarruf Sahibinin Birikimi Sahipsiz Değildir
Son günlerde kamuoyuna yansıyan fon tasfiyeleri ve finansal sistemin işleyişine ilişkin gelişmeler, yüz binlerce vatandaşımızın birikiminin geleceği konusunda ciddi endişelere yol açmıştır.
Borca dayalı para sisteminin işleyişi, fonların gerçek ekonomiye katkısı, denetleyici kurumların sorumluluğu ve halktan toplanan paraların hangi alanlarda kullanıldığı açık ve şeffaf biçimde tartışılmalıdır.
Bu mesele yalnızca şirketlerin, fon yöneticilerinin veya büyük yatırımcıların meselesi değildir. Konunun merkezinde; maaşından 5 bin lira ayırarak emeklilik döneminde kimseye muhtaç olmamaya çalışan memur, işçi, emekli ve dar gelirli tüketici bulunmaktadır.
Ben de parasını bu sisteme yatırmış bir tüketiciyim. Bu nedenle yalnızca Tüketici Birliği Federasyonu Yönetim Kurulu Üyesi sıfatıyla değil, birikiminin geleceğini merak eden binlerce vatandaştan biri olarak soruyorum:
Bizim paramızın akıbeti ne olacaktır?
Beş bin lira küçük bir para değildir
Finans çevreleri açısından 5 bin lira küçük bir rakam olarak görülebilir. Ancak bu para bir emekli için ilaç ve mutfak parası, bir memur için kira desteği, bir aile için geleceğe bırakılan güvencedir.
Sisteme küçük birikimiyle giren vatandaş finans uzmanı veya spekülatör değildir. İnsanlar kurumlara, mevzuata ve devletin denetimine güvenerek paralarını yatırmaktadır. Bu nedenle vatandaşa yalnızca “Yatırım yaptınız, riskini de kabul ettiniz.” denilmesi kabul edilemez.
Tüketicinin bilerek üstlendiği olağan piyasa riski ile;
Yanlış veya eksik bilgilendirmeden,
Fonların amacı dışında kullanılmasından,
Çıkar çatışmalarından,
Piyasa manipülasyonlarından,
Yönetim hatalarından,
Denetim eksikliği veya gecikmesinden
kaynaklanan zararlar birbirinden ayrılmalıdır.
Tüketicinin kusurundan kaynaklanmayan zarar yine tüketicinin sırtına yüklenemez.
Kamuoyu açık ve anlaşılır biçimde bilgilendirilmelidir
Tasfiye edilen veya mali yapısı bozulan fonlar hakkında yalnızca teknik bilanço açıklamaları yapılması yeterli değildir. Tasfiye süreci, finans uzmanı olmayan vatandaşların da anlayabileceği sade bir dille açıklanmalıdır.
Yetkili kurumlardan şu sorulara açık cevap bekliyoruz:
Fonlarda kaç vatandaşın ne kadar birikimi bulunmaktadır?
Halktan toplanan paralar hangi alanlarda ve hangi şirketlerde kullanılmıştır?
Fonların mevcut varlıkları, borçları ve tahsil edilebilir alacakları nelerdir?
Tasfiye hâlinde tüketiciye ne zaman ve hangi oranda ödeme yapılacaktır?
Küçük tasarruf sahiplerine öncelik tanınacak mıdır?
Yönetim, denetim veya bilgilendirme kusuru bulunan kişiler hakkında hangi işlemler yapılmıştır?
Tüketicinin zararını karşılayacak bir güvence veya tazmin mekanizması bulunmakta mıdır?
Bu soruların cevapları söylentilerle değil; belgeye dayalı, düzenli ve kamuoyuna açık bilgilendirmelerle verilmelidir.
Denetleyici kurumlar sorumluluk üstlenmelidir
Sermaye Piyasası Kurulu ve ilgili bütün denetleyici kurumların görevi, yalnızca işlemlerin mevzuata şeklen uygun olup olmadığını incelemek değildir. Asıl görev, tüketicinin zarar görmesini önlemek ve finansal sisteme duyulan güveni korumaktır.
Denetim, zarar meydana geldikten sonra rapor hazırlamakla sınırlı kalmamalıdır. Riskler zamanında tespit edilmeli; yanıltıcı kazanç vaatleri, şüpheli para hareketleri ve bağlantılı şirket işlemleri erkenden belirlenerek gerekli önlemler alınmalıdır.
Fon yöneticilerinin ücretleri, primleri, bağlantılı şirketlerle yaptıkları işlemler ve fon kaynaklarının kullanım alanları şeffaf biçimde açıklanmalıdır. Kusuru veya ihmali tespit edilen yöneticiler ve kuruluşlar hakkında etkili idari, mali ve hukuki süreçler işletilmelidir.
Küçük tasarruf sahiplerinin zararlarının karşılanabilmesi için hızlı ve ulaşılabilir bir başvuru ve tazmin mekanizması oluşturulmalıdır.
Tasarruflar üretime ve istihdama yöneltilmelidir
Finansal hareketlilik tek başına ekonomik kalkınma değildir. Halktan toplanan para fabrikaya, tarıma, teknolojiye, ihracata ve istihdama dönüşmüyorsa bu sistem toplumun ortak refahına yeterince hizmet etmiyor demektir.
Büyüyen faiz gelirleri tek başına fabrika kurmaz.
Manipülatif işlemler kalıcı istihdam oluşturmaz.
Küçük tasarruf sahibinin parası ayrıcalıklı çevrelerin kazanç aracına dönüştürülemez.
Tasarrufların sanal ve kırılgan kazanç düzenekleri yerine gerçek üretime, yatırıma ve istihdama yönelmesi sağlanmalıdır. Finansal sistem, paradan para kazanan sınırlı bir çevrenin değil; üreticinin, çalışanın ve tüketicinin hizmetinde olmalıdır.
Taleplerimiz açıktır
Tüketici Birliği Federasyonu olarak;
Küçük tasarruf sahiplerinin öncelikli biçimde korunmasını,
Fonlardaki bütün para hareketlerinin bağımsız denetimden geçirilmesini,
Tasfiye sürecine ilişkin düzenli ve anlaşılır açıklamalar yapılmasını,
Kusuru veya ihmali bulunan yönetici ve kuruluşların sorumluluk üstlenmesini,
Tüketicinin zararını karşılayacak etkili bir tazmin mekanizması kurulmasını,
Finansal ürünlerin risklerinin satıştan önce açık ve anlaşılır biçimde anlatılmasını,
Halktan toplanan kaynakların üretime, yatırıma ve istihdama yönlendirilmesini
talep ediyoruz.
Benim de bu sistemde param bulunmaktadır. Ancak talebim yalnızca kendi birikimimin korunması değildir. Beş bin lirasını yatıran memurun, emeklinin, işçinin ve geleceği için tasarruf yapan her vatandaşın hakkının korunmasını istiyorum.
Hiç kimse tüketicinin sessiz kalacağını düşünmemelidir. Halkın alın teriyle oluşturduğu birikim sahipsiz değildir. Yetkili kurumları şeffaf davranmaya, sorumluları belirlemeye ve tüketicilerin haklarını güvence altına almaya davet ediyoruz.
Finansal sistemin merkezinde ayrıcalıklı çevreler değil, emeğiyle birikim yapan vatandaş bulunmalıdır.
Kamuoyuna saygıyla duyurulur.
Eyyüp Demirel
Tüketici Birliği Federasyonu
Yönetim Kurulu Üyesi ve Tasarruf Sahibi
Bu haber 133 defa okunmuştur.
Etiketler :
YORUMLAR
FACEBOOK YORUM
İLGİNİZİ ÇEKEBİLECEK DİĞER GÜNDEM Haberleri
Bizi Takip Edin :


ÇOK OKUNAN HABERLER
- BUGÜN
- BU HAFTA
- BU AY
 Yeniden Refah Partisi Gümüşhane İl Başkanı Ziya Nas, İl Özel İdaresi Genel Sekre..
442 Okunma
 MHP Gümüşhane Merkez İlçe Başkanı Şuayip Ramazan Akhan"Dün davasını satanlar, bu..
336 Okunma
 Hindistan’ın başkenti Yeni Delhi’de düzenlenen 47. Dünya Bilek Güreşi Şampiyonas..
302 Okunma
 Chp Parti Meclis Üyesi berhan Şimşek 14-11-2026 Cumartesi Günü Gümüşhaneye Geliy..
286 Okunma
 İlçemiz Gülaçar Köyü Sakinlerinden Memnune Yüzüak Hakkın Rahmetine Kavuşmuştur..
264 Okunma
229 Okunma
 İlçemiz Esnaflarından Hüseyin Boşnak"ın Oğlu Alı Rıza Boşnak Hakkın Rahmetine Ka..
1124 Okunma
 İlçemiz Merkez Sakinlerinden Hamit Tonyalı Hakkın Rahmetine Kavuşmuştur
1032 Okunma
 Hindistan’ın başkenti Yeni Delhi’de, 27 Ekim – 7 Kasım 2026 tarihleri arasında d..
1014 Okunma
 İlçemiz Küçük Çit Köyü Sakinlerinden Emine Şahin Hakkın Rahmetine Kavuşmuştur..
717 Okunma
 Gümüşhane Kabaköy Köyünden Hatice Kural , umre ibadeti için bulunduğu Mekke’de h..
626 Okunma
 İlçemiz Köstere Köyü Sakinleriden Meryem Kodalak Hakkın Rahmetine Kavuşmuştur..
530 Okunma
SON YORUMLANANLAR
 Sinan Yılmaz'ın, BigSound etiketiyle yayınlanan "Metelik/Patika" albümünde yer a..
HABER ARŞİVİ
ANKET
Henüz anket oluşturulmamış.
HABER ARA